10月27日下午,上海交通大学凯原法学院副教授、财税法研究中心副主任王桦宇先生应邀来到复旦大学经济学院,以“法理、规则与征管:海外信托税务新规下我国个税制度的国际视野”为主题展开分享。本次讲座由复旦大学税务硕士项目主任余显财老师主持。
王桦宇,北京大学法学博士,上海交通大学凯原法学院副教授、财税法研究中心副主任。兼任中国法学会财税法学研究会理事,中国税收教育研究会理事,上海市法学会财税法学研究会副会长,上海市税务学会副会长,并担任上海市第三中级人民法院税务司法智库专家,上海铁路运输法院税务审判咨询专家,上海市人民检察院第三分院(铁检分院)涉税行政检察特聘专家。
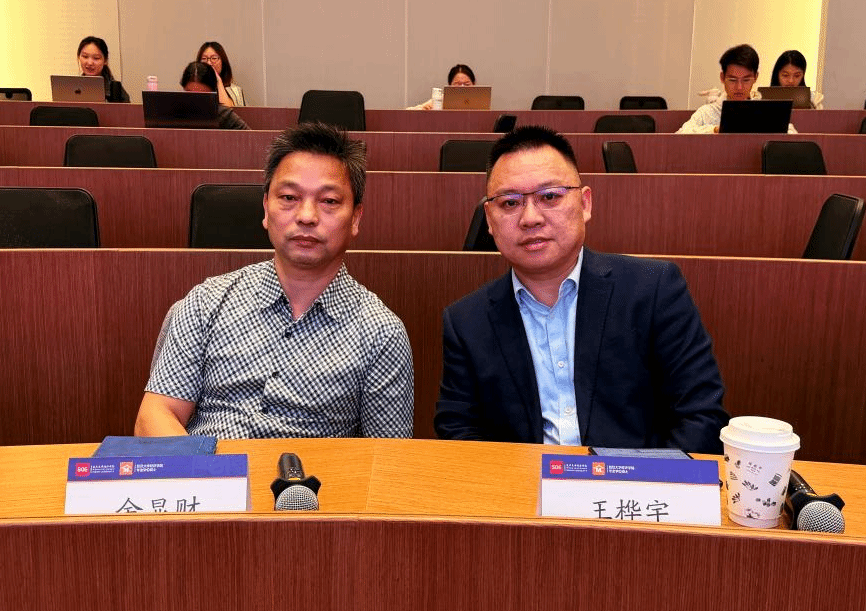
本次讲座主要分为四部分展开:从资本积累与信托课税的法理基础出发,比较主要国家和地区离岸信托税制规则,继而梳理中国新规的制度逻辑,最后讨论国际协作与我国个人所得税制度完善。
一、资本积累与信托课税的法理基础
王老师首先从信托的法律构造切入,说明委托人、受托人和受益人之间权利义务分离所带来的课税识别难题。境外信托中,控制权、受益权与名义所有权可能并不一致,传统以“谁取得所得”为中心的判断方式因而面临挑战。
围绕量能课税、税收公平和实质课税原则,王老师分析了信托财产装入、存续、收益分配和终止等环节的所得归属与课税时点问题。他指出,穿透安排应有明确规范依据,并在遏制不当递延、维护纳税人权利和保障法律确定性之间保持平衡。
二、主要国家和地区离岸信托税制规则比较
在比较法部分,王老师介绍了主要国家和地区围绕离岸信托形成的不同规则路径。部分法域着重考察设立人是否保留实质控制或受益安排,并通过归属课税、视同分配等机制限制未分配收益长期递延;部分制度则更重视申报、信息披露与反避税规则的协同。
通过比较可以看到,各国制度虽在税率和技术规则上各有差异,但都强调经济实质、信息透明和风险识别。相关经验为理解我国信托涉税规则提供了参照,也提示跨境信托安排不能只关注形式上的资产转移,更应审视其真实商业目的与实际利益流向。
三、中国新规:从规避递延到穿透课税
进入中国新规部分,王老师围绕居民个人、非居民个人设立境外信托的不同情形,梳理了从财产装入、信托存续到收益分配、信托终止的涉税关注点。课件特别讨论了视同分配、实际控制、税基确认和过渡安排等问题,体现出从关注递延效果到强调穿透识别的制度取向。
王老师提示,规则适用中的争议仍可能集中于“控制”的认定边界、信托本金返还的性质、管理费用的扣除范围及与税收协定的衔接。对纳税人和专业机构而言,应当结合信托契约、估值资料、资金流向和境外完税凭证做好事实梳理与证据留存。

四、征管展望:国际协作与我国个税制度完善
在征管展望部分,王老师介绍了境外金融账户涉税信息自动交换、境内数据比对、税收协定网络和相互协商程序在跨境税收治理中的作用,并结合征管法修订讨论自然人反避税规则的制度走向。他建议,存量信托宜及时自查,增量安排应在设立前完成税务论证,在合规申报、价值证明、境外税款抵免和商业目的等方面做好准备。余老师在总结中表示,讲座有助于师生从法理、规则与征管的联动视角理解个人所得税制度演进。
对于制度完善方向,王老师进一步指出,未来仍需提升涉税规则的法律位阶,逐步建立与信托法律关系相适应的国内信托税制,并细化跨境财产估值、所得归属和信息报送等规则。同时,税务机关应在风险管理与权利救济之间形成更清晰的程序衔接;纳税人则应在专业支持下主动披露、及时更正,避免因事实认定或资料缺失引发后续争议。
感谢王老师的精彩分享!

撰稿人:马畅晗
审核人:余显财


 返回顶部