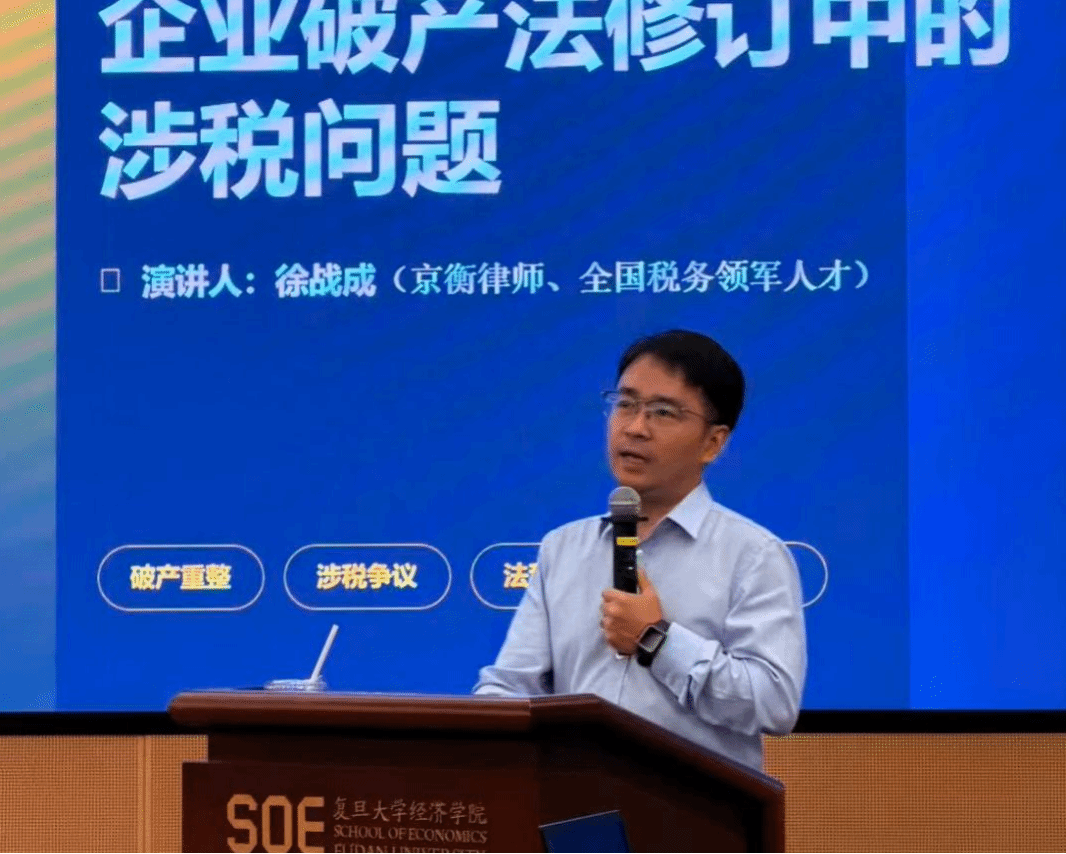
10月20日下午,徐战成先生应邀来到复旦大学经济学院,以“企业破产法修订中的涉税问题”为主题展开分享。本次讲座由复旦大学税务硕士项目主任余显财副教授主持。
徐战成,浙江京衡(上海)律师事务所律师,国家税务总局全国税务领军人才,中国人民大学破产法研究中心研究员,厦门大学实务导师,浙江财经大学校外导师,山东省法学会企业破产与重组研究会智库专家,主要从事破产重整、庭外重组、不良资产处置等领域的涉税问题研究和处理,先后出版独著《企业破产中的税收法律问题研究》《企业破产涉税百问及经典案例解析》、合著《破产法与税法的理念融合及制度衔接》等著作,在《税务研究》《中国税务》《税法解释与判例评注》等杂志报刊发表专业文章60余篇,曾参加破产涉税领域的国家社科基金和其他国家级课题,参与《企业破产法》《税收征收管理法》等法律法规和相关政策文件的起草、修改和论证工作。
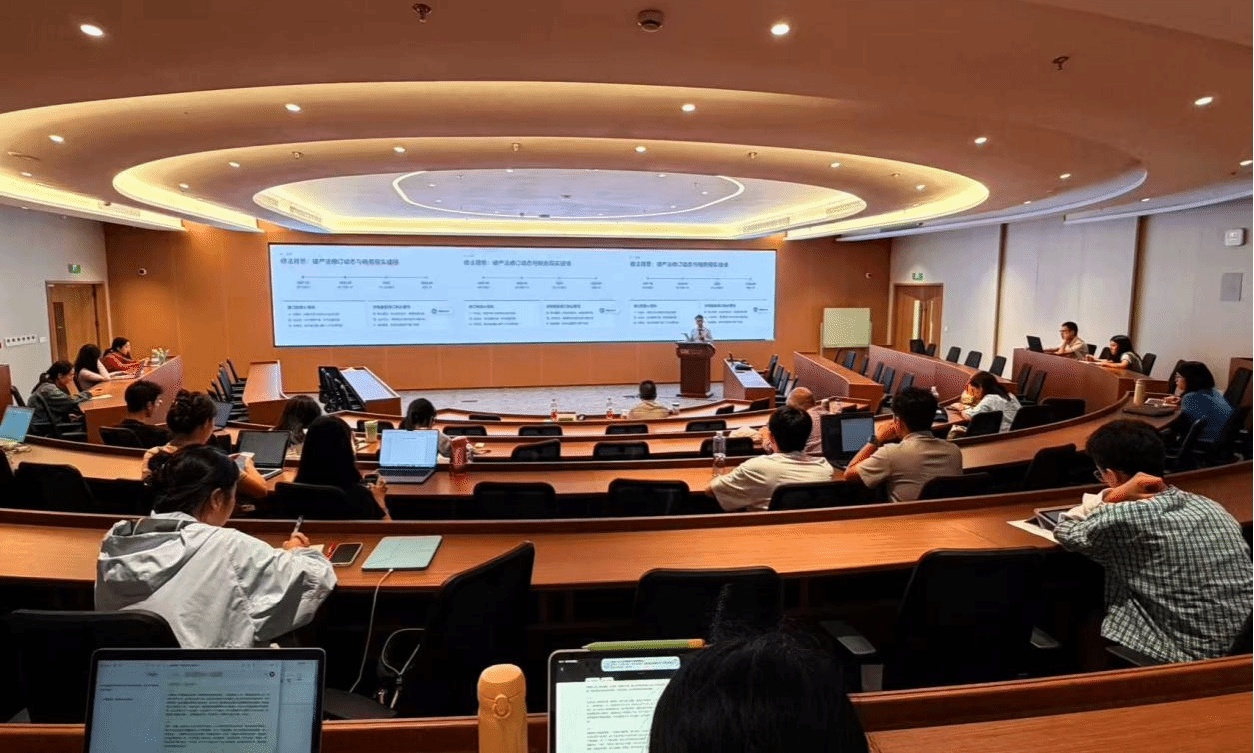
本次讲座以企业破产法修订为背景,围绕税收债权的法律定位、破产重整中的重点税种问题、制度衔接与实务应对展开,帮助师生理解破产程序中税法规则的特殊适用。
一、破产与税法交叉:修法背景下的制度衔接
徐老师首先介绍了企业破产法修订的背景。现行企业破产法自2007年施行以来,在市场主体救治与退出、营商环境优化和风险防范等方面发挥了重要作用。随着破产实践不断发展,原有涉税条款不足、法律规则衔接不畅等问题逐步显现,税收债权的清偿顺位、资产处置税负与税企沟通均成为程序推进中的难点。
从基础理论看,税收债权既具有公法属性,又应置于破产程序的整体框架中审视。徐老师结合“课税特区”理论指出,破产程序并非通常的税收征管场景,税务机关需要在债权申报、税款征收与公共服务之间协调角色。税收债权与担保债权发生冲突时,也需在税法规定与破产程序规则之间寻求统一适用,以保障程序效率和各方利益平衡。
二、重整涉税:收益确认、流转税与不动产税费
围绕破产重整,徐老师重点分析了债务重组收益的企业所得税处理。现行规则下,重整企业通常适用企业重组所得税规定:一般性税务处理可能使债务重组所得在较早阶段确认,给企业现金流带来压力;符合条件的特殊性税务处理则可暂不确认相关所得。如何提高规则确定性,为困境企业重整提供更清晰的税收安排,是修法与实务共同关注的问题。
在增值税方面,符合条件的资产、负债和劳动力一并转让可适用不征税规则;留抵税额的处理、专用发票领用与开具也直接影响交易安排和企业现金流。土地增值税与契税则常见于不动产处置和重组交易。对清算补缴税款的性质、优先权,以及以股权转让形式实现不动产交易的实质判断,均需结合交易结构和税法规则具体分析。
三、实务应对:以法税融合提升处置质量
徐老师进一步解读了修订草案中涉税条款的发展方向,并提出若干仍待厘清的问题,包括破产受理后的税务机关通知、纳税担保效力、管理人纳税申报与发票开具义务,以及重整计划执行后的追征边界等。这些问题需要在企业破产法与税收征管法的衔接中进一步明确。
对于破产管理人,徐老师建议在接受指定后尽快开展税务合规体检,排查欠税、发票与申报事项,建立常态化的税企沟通机制,并在必要时引入税务专业服务力量。税务机关也应主动申报税收债权,动态跟踪清偿进度,在破产这一特殊场景中优化征管与服务方式,为重整企业的信用修复和后续经营提供便利。
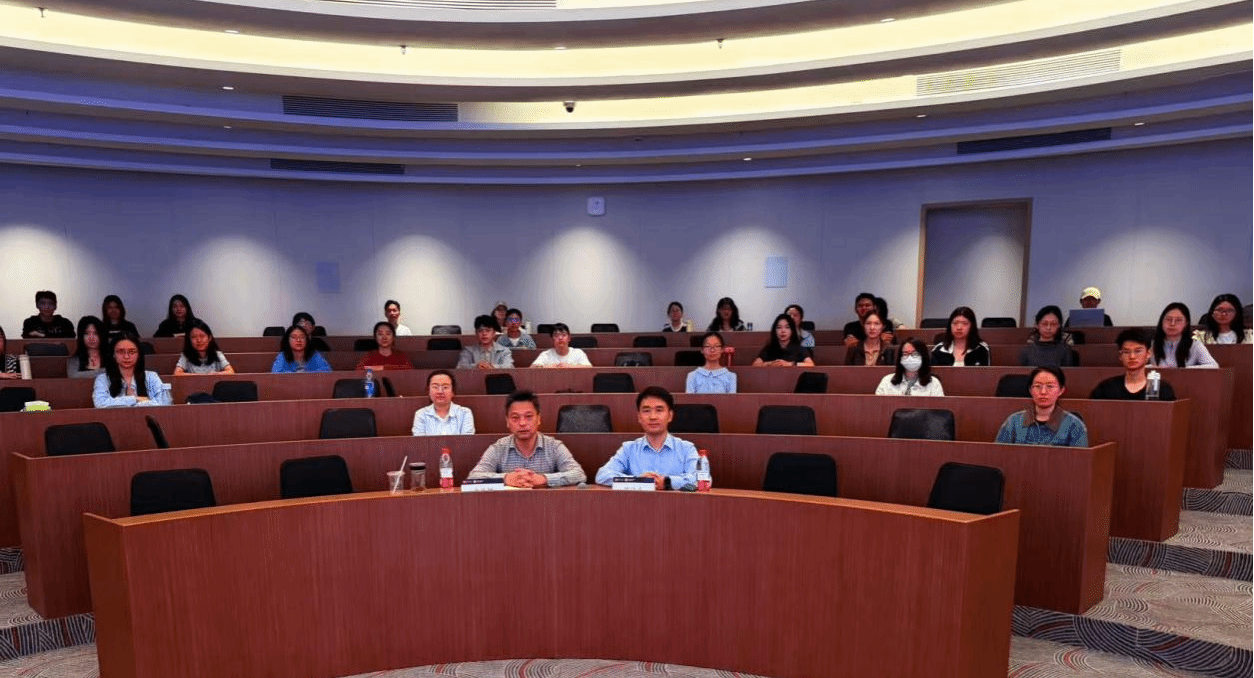
在互动环节,同学们围绕个别清偿、税收债权申报及税务机关在破产程序中的风险判断等问题提问。徐老师结合具体情境回应,指出处理破产涉税争议既要准确把握税法依据,也要尊重破产程序的整体安排,通过充分沟通和专业协作形成可执行的解决方案。
余显财老师在总结中表示,破产涉税问题是法税融合的重要实践领域。讲座将制度演进、理论基础与案例经验相结合,为师生认识破产程序中的税收问题提供了清晰框架,也启发同学们在专业学习中拓宽跨领域视野。
感谢徐战成律师的专业分享!
撰稿人:马畅晗
审核人:余显财


 返回顶部